Délai de réponse à une proposition de redressement
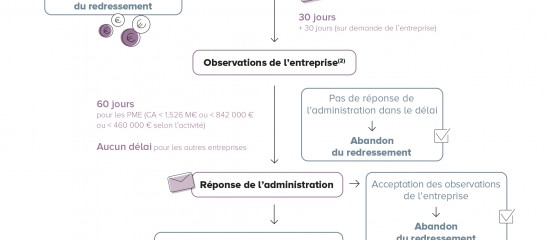
J’ai reçu une proposition de redressement et je souhaiterais demander la prorogation du délai pour y répondre. Puis-je formuler cette demande par simple courriel ?
Réclamation fiscale, mode d’emploi
Votre entreprise peut contester le bien-fondé ou la régularité d’un impôt en adressant une réclamation à l’administration.
La vérification d’une comptabilité informatisée
Les comptabilités informatisées font l’objet de modalités spécifiques de contrôle.
Vérification de comptabilité : quels sont vos droits ?
L’administration fiscale peut procéder à une vérification sur place des documents comptables de l’entreprise.
Envoi spontané de documents comptables lors d’un contrôle fiscal
Le vérificateur est tenu de restituer, avant la fin des opérations de contrôle, les documents comptables originaux envoyés spontanément par courrier par l’entreprise au cours de la vérification de comptabilité.
Recours hiérarchique en cas de contrôle sur pièces : 2 mois seulement !
Selon le Conseil d’État, un contribuable qui souhaite exercer un recours hiérarchique contre une proposition de redressement reçue à l’issue d’un contrôle fiscal sur pièces doit le faire dans les 2 mois suivant la notification de cette proposition.
Pas d’opposition à contrôle fiscal en cas d’envoi à une mauvaise adresse !
L’inertie du contribuable ne constitue pas une opposition à contrôle fiscal lorsque les courriers de l’administration fiscale ont été envoyés à une adresse différente de la dernière adresse que l’intéressé lui avait officiellement communiquée.
Qu’est-ce que l’examen de comptabilité ?
L’administration fiscale peut demander aux entreprises leurs fichiers des écritures comptables (FEC) afin de les examiner depuis ses bureaux. Présentation de cette procédure spécifique de contrôle fiscal à distance des comptabilités informatisées.
Imposition d’office : quid de la validité des mises en demeure ?
L’administration fiscale peut adresser à un contribuable plusieurs mises en demeure de déposer des déclarations de revenus, portant sur des années différentes, dans un seul et même courrier.
Groupes de sociétés : régularisation du taux réduit d’impôt sur les sociétés
Les entreprises ayant bénéficié à tort du taux réduit d’impôt sur les sociétés en raison d’une révision du chiffre d’affaires à retenir lorsqu’elles appartiennent à un groupe sont invitées à régulariser leur situation au plus tard le 20 mai prochain.