Recours hiérarchique en cas de contrôle sur pièces : 2 mois seulement !
Selon le Conseil d’État, un contribuable qui souhaite exercer un recours hiérarchique contre une proposition de redressement reçue à l’issue d’un contrôle fiscal sur pièces doit le faire dans les 2 mois suivant la notification de cette proposition.
La taxe foncière 2026, c’est pour bientôt
Les propriétaires, entreprises comme particuliers, d’un bien immobilier au 1er janvier 2026 devront s’acquitter de la taxe foncière au plus tard le 15 ou le 20 octobre prochain.
Pas de nouveau Code pour la TVA avant 2027
Initialement prévu au 1er septembre 2026, le transfert des dispositions relatives à la TVA, qui figurent actuellement dans le Code général des impôts (CGI), vers le Code des impositions sur les biens et services (CIBS) est reporté au 1er janvier 2027.
Déduction pour épargne de précaution : les plafonds 2026
La déduction pour épargne de précaution (DEP) est plafonnée, par exercice de 12 mois, en fonction du bénéfice imposable. Ce plafond a été actualisé pour la détermination des exercices clos à compter du 1er janvier 2026.
Top départ pour la facturation électronique !
À partir du 1er septembre 2026, la réforme de la facturation électronique entre en vigueur pour les entreprises françaises.
CVAE 2026 : pensez à payer votre second acompte au plus tard le 15 septembre
Les professionnels peuvent être redevables d’un second acompte de cotisation sur la valeur ajoutée des entreprises (CVAE) pour 2026, à régler au plus tard le 15 septembre prochain.
Des dégrèvements d’impôts locaux après les incendies
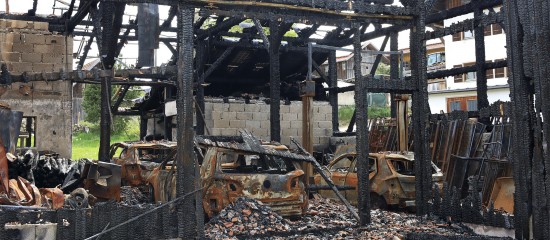
À la suite des récents incendies en Gironde, dans les Landes et le Var, la Direction générale des Finances publiques procèdera au dégrèvement de divers impôts locaux (taxe foncière, CFE…) afin de soutenir particuliers et entreprises sinistrés.
Associations : montant 2026 de la franchise des impôts commerciaux
Pour 2026, le seuil de la franchise des impôts commerciaux applicable aux organismes sans but lucratif s’élève à 81 051 €.
Contrôle fiscal : quels résultats en 2025 ?
Le dernier rapport de la Direction générale des Finances publiques (DGFiP) confirme que le montant des redressements réclamés après contrôles fiscaux a atteint 17,1 Md€ en 2025, soit une hausse de 2,4 % par rapport à 2024.
Pas d’opposition à contrôle fiscal en cas d’envoi à une mauvaise adresse !
L’inertie du contribuable ne constitue pas une opposition à contrôle fiscal lorsque les courriers de l’administration fiscale ont été envoyés à une adresse différente de la dernière adresse que l’intéressé lui avait officiellement communiquée.