L’exonération des plus-values des petites entreprises
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).
Vers une nouvelle aide fiscale pour les entreprises après les incendies de l’été 2026
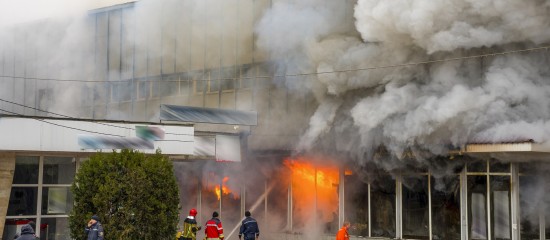
Le projet de loi de finances pour 2027 prévoit des dégrèvements d’impôts locaux au titre de 2026 en faveur des entreprises touchées par les incendies de l’été dernier et ayant subi une baisse de leur chiffre d’affaires.
Réclamation fiscale, mode d’emploi
Votre entreprise peut contester le bien-fondé ou la régularité d’un impôt en adressant une réclamation à l’administration.
La fiscalité de l’assurance homme-clé
Les entreprises peuvent être amenées à souscrire des contrats d’assurance pour couvrir le risque de pertes de recettes lié au décès ou à l’incapacité de personnes ayant un rôle déterminant pour leur activité.
La fiscalité des véhicules de l’entreprise
Présentation des règles de déduction fiscale des frais d’acquisition et de fonctionnement des véhicules d’entreprise.
Déclaration « pays par pays » : au plus tard le 31 décembre 2026
Les entreprises qui détiennent des filiales étrangères peuvent être tenues de souscrire, avant la fin de l’année, une déclaration dite « pays par pays » concernant les résultats du groupe au titre de leur exercice 2025.
Pas de déduction pour les frais vestimentaires des professionnels libéraux !
Le gouvernement a confirmé que les vêtements de la vie courante, tels que les costumes et les tailleurs, ne sont pas déductibles des bénéfices non commerciaux (BNC) dans la mesure où ils sont considérés comme ayant un caractère personnel.
Budget 2027 : quels changements pour les entreprises ?
Parmi les mesures du projet de loi de finances pour 2027 susceptibles d’impacter les entreprises figurent, notamment, l’accompagnement des transmissions des TPE/PME et le soutien à la modernisation de l’industrie.
Fin du régime simplifié de TVA en 2027
Au 1er janvier 2027, les entreprises qui étaient jusqu’alors soumises au régime simplifié de TVA basculeront vers le régime réel normal et devront souscrire des déclarations mensuelles ou trimestrielles.
Déclaration des prix de transfert : au plus tard le 5 novembre 2026
Certaines sociétés ayant clôturé leur exercice le 31 décembre 2025 doivent souscrire, par voie électronique, une déclaration relative à leur politique des prix de transfert au plus tard le 5 novembre prochain.