Bientôt les déclarations fiscales professionnelles 2026
Les entreprises sont tenues de souscrire plusieurs déclarations fiscales au cours du mois de mai. Cette année, les dates limites de dépôt sont fixées, selon les cas, aux 5 et 20 mai 2026.
Impots.gouv.fr : l’arrivée d’un courriel de secours
La mise en place de la double authentification pour accéder au site impots.gouv.fr a compliqué la pratique des professionnels mandatés par leurs clients. La mise en place d’un courriel de secours était une solution attendue.
La loi de finances pour 2026 est publiée !
Le Conseil constitutionnel a validé la quasi-totalité de la loi de finances pour 2026, y compris la nouvelle taxe sur les actifs non professionnels des holdings patrimoniales et le durcissement du pacte Dutreil. Zoom sur les principales mesures introduites.
La gestion fiscale des déficits des entreprises soumises à l’impôt sur le revenu
Si votre entreprise a constaté un déficit lors de la clôture de ses comptes, vous pouvez l’utiliser pour réduire vos impôts. Présentation des règles applicables aux déficits des entreprises relevant de l’impôt sur le revenu.
Barème de l’impôt sur le revenu : ce que prévoit le projet de loi de finances pour 2026
Le projet de loi de finances pour 2026 revalorise notamment les tranches du barème de l’impôt sur le revenu de 0,9 %.
Barème de l’impôt sur les revenus 2025 (pour une part)
Pour l’imposition des revenus de 2025, chaque limite des tranches du barème de l’impôt sur le revenu, qui sera liquidé en 2026, a été revalorisée de 0,9 % par rapport à l’année précédente.
L’« espace particulier » sur impots.gouv.fr rebaptisé !
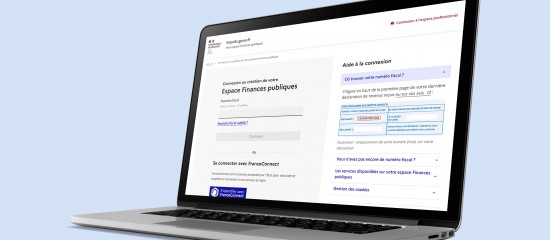
L’espace sécurisé dont disposent en ligne les contribuables sur le site impots.gouv.fr a été récemment renommé « espace Finances publiques » et permet désormais de payer certaines factures de services publics (Ehpad, cantine scolaire, hôpital…).
Quel cadre pour le futur budget 2026 ?
Le gouvernement a indiqué les principales mesures fiscales qu’il défendra lors de la reprise des débats au Parlement sur le projet de loi de finances pour 2026, avec, pour certaines d’entre elles, une application rétroactive.
Céder deux établissements d’un fonds artisanal à un même acheteur : quelle exonération fiscale ?

Pour l’application du dispositif d’exonération des plus-values lors d’une transmission d’entreprise, les juges considèrent que la cession simultanée des deux établissements d’un fonds artisanal à un même acheteur constitue en réalité la transmission unique d’une entreprise individuelle.
Des précisions pour la contribution différentielle sur les hauts revenus
Pour éclairer les contribuables concernés par la contribution différentielle sur les hauts revenus, l’administration fiscale met à leur disposition un nouveau simulateur.