Un train de mesures fiscales pour le secteur agricole
La loi de finances pour 2026 contient plusieurs mesures de soutien aux exploitations agricoles visant à maintenir leur compétitivité et à les sécuriser contre les divers aléas.
Frais de carburant : les nouveaux barèmes en baisse !
Comme chaque année, l’administration fiscale a publié les barèmes d’évaluation forfaitaire des frais de carburant dont peuvent se servir certaines entreprises au titre de leurs déplacements professionnels.
Frais de repas déductibles : les seuils pour 2026
Les exploitants individuels (BIC ou BNC) peuvent, sous certaines conditions, déduire de leur résultat imposable les frais supplémentaires de repas pris sur leur lieu d’exercice de l’activité, dans la limite maximale de 15,90 € en 2026.
La gestion fiscale des déficits des entreprises soumises à l’impôt sur le revenu
Si votre entreprise a constaté un déficit lors de la clôture de ses comptes, vous pouvez l’utiliser pour réduire vos impôts. Présentation des règles applicables aux déficits des entreprises relevant de l’impôt sur le revenu.
Pas de report en arrière des déficits en cas de changement d’activité
L’option pour le report en arrière du déficit d’un exercice sur le bénéfice de l’exercice précédent n’est pas possible lorsque la société a, au cours de l’un de ces deux exercices, modifié son activité.
Report en avant des déficits : une imputation par ordre chronologique
Les déficits reportés en avant doivent être imputés sur les premiers résultats bénéficiaires par ordre chronologique, en commençant par le déficit le plus ancien, limitant ainsi le droit de contrôle et de rectification de l’administration fiscale.
Une option expresse pour la comptabilité d’engagement !
En l’absence d’option expresse pour une comptabilité d’engagement, le bénéfice imposable d’un professionnel soumis au régime de la déclaration contrôlée est déterminé en fonction des recettes encaissées et des dépenses effectivement payées.
Déduction pour épargne de précaution : quelles conditions pour l’exonération fiscale ?
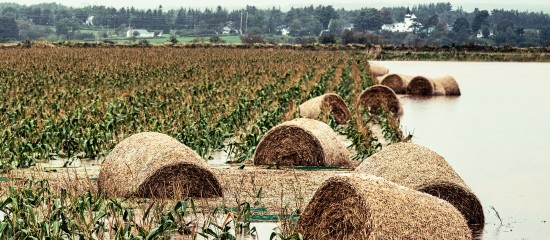
L’administration fiscale a précisé les conditions à remplir pour bénéficier de l’exonération partielle de la réintégration au résultat de la déduction pour épargne de précaution en cas de perte de récoltes ou de cultures résultant d’aléas climatiques.
Quelle fiscalité pour les cadeaux d’affaires en 2025 ?
Une entreprise qui offre des cadeaux à ses clients lors des fêtes de fin d’année peut récupérer la TVA lorsque leur valeur unitaire n’excède pas 73 € TTC. En outre, ces cadeaux constituent, en principe, une charge déductible des bénéfices imposables.
Des mesures fiscales de soutien au secteur agricole dans le budget 2026
Le projet de loi de finances pour 2026 proroge deux dispositifs en faveur des agriculteurs (le crédit d’impôt agriculture biologique et la déduction pour épargne de précaution) et instaure une nouvelle exonération en cas d’abattage sanitaire.