Bilan du contrôle fiscal 2025 : 17,1 Md€ redressés !
17,1 Md€ ont été réclamés par l’État auprès des particuliers et des entreprises au titre du contrôle fiscal en 2025, contre 16,7 Md€ en 2024.
Distribution tardive de la réponse de l’entreprise lors d’un contrôle fiscal
La distribution tardive par la Poste à l’administration fiscale des observations d’une entreprise, envoyées par courrier recommandé dans le délai imparti après une vérification de comptabilité, peut entraîner l’annulation du redressement.
Assouplissement de l’amende pour défaut de remise d’une comptabilité
Le défaut de transmission ou la non-conformité des fichiers des écritures comptables (FEC) lors d’un examen de comptabilité est sanctionné par une amende de 5 000 € par contrôle.
La vérification d’une comptabilité informatisée
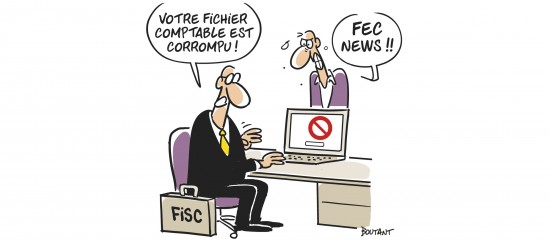
Les comptabilités informatisées font l’objet de modalités spécifiques de contrôle.
Vérification de comptabilité : quels sont vos droits ?
L’administration fiscale peut procéder à une vérification sur place des documents comptables de l’entreprise.
Report de la venue du vérificateur lors d’un contrôle fiscal
Mon entreprise vient de recevoir un avis de vérification de comptabilité. Je souhaiterais changer la date prévue pour la première visite du contrôleur dans nos locaux. Est-ce possible ?
Régularisation en cours de contrôle fiscal et intérêt de retard réduit : comment procéder ?
Le formulaire que les contribuables peuvent utiliser pour demander, au cours d’un contrôle fiscal, la régularisation d’erreurs commises dans leurs déclarations, et ainsi bénéficier d’un intérêt de retard à taux réduit, a été aménagé.
Où doit se dérouler une vérification de comptabilité ?
Si une vérification de comptabilité doit, en principe, avoir lieu dans les locaux de l’entreprise contrôlée, elle peut aussi être délocalisée, à l’initiative de l’entreprise ou de l’administration fiscale.
Opposition à contrôle fiscal : gare à l’attitude du dirigeant !
L’attitude d’un dirigeant peut caractériser une opposition à contrôle fiscal justifiant l’application d’une majoration de 100 %.
Durée limitée d’une vérification de comptabilité
La société civile immobilière (SCI) dont je suis associé, qui exerce une activité de location de locaux nus, peut-elle bénéficier d’une durée de vérification de comptabilité dans ses locaux limitée à 3 mois comme les autres PME ?